参加KN057注射液药品试吃补偿金计算及税务问题解析
最近,KN057注射液作为一种新型药物,其临床试验正在如火如荼地进行中。很多志愿者对于参与试验能获得的补偿金以及相关的税务问题十分关心。今天,我们就来聊聊参加KN057注射液药品试吃补偿金如何计算,以及是否需要交税的问题。
补偿金计算方式
首先,补偿金的计算方式因试验而异,通常由试验的发起方——也就是药企或研究机构——来决定。补偿金的数额会根据试验的持续时间、药物的风险性、参与者的不便程度等因素来确定。
以KN057注射液为例,补偿金的计算可能包括以下几个方面:
- 参与费用:参加试验的基本费用,根据试验的周期和次数来确定。
- 时间成本:考虑到参与者因参与试验而可能失去的工作或学习时间,给予一定的补偿。
- 健康风险补偿:考虑到药物可能带来的健康风险,给予额外的补偿。
- 交通和住宿费用:如果试验地点不在参与者居住地附近,会补偿相应的交通和住宿费用。
具体到KN057注射液,我们可以参考以下数据:
| 项目 | 补偿金额(元) |
|---|---|
| 参与费用 | 根据试验周期和次数确定 |
| 时间成本 | 每日300元 |
| 健康风险补偿 | 根据风险评估确定 |
| 交通和住宿费用 | 实报实销 |
税务问题
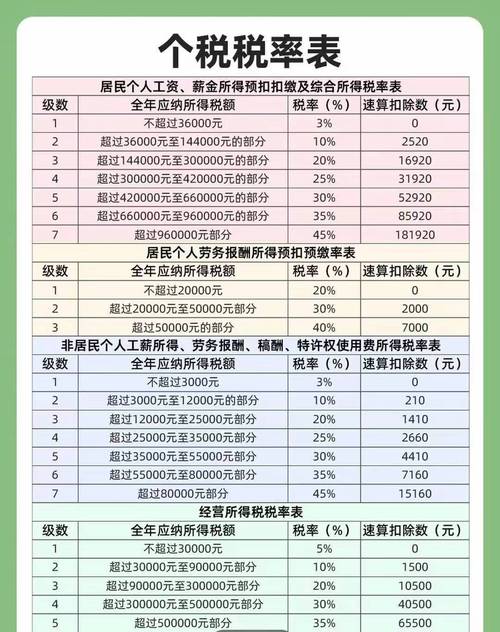
关于补偿金是否需要交税,这取决于当地的税法规定。通常情况下,如果补偿金被视为劳务报酬,那么可能需要缴纳个人所得税。在中国,根据《个人所得税法》的规定,劳务报酬所得是需要缴纳个人所得税的。但是,具体的税率和起征点会根据最新的税法规定来确定。
以中国为例,2024年个人所得税的起征点为每月5000元。如果补偿金每月低于5000元,则不需要缴纳个人所得税;如果超过,则需要按照相应的税率缴纳税款。具体的税率如下:
| 收入范围(元) | 税率 |
|---|---|
| 不超过3000元的部分 | 3% |
| 超过3000元至12000元的部分 | 10% |
| 超过12000元至25000元的部分 | 20% |
| 超过25000元至35000元的部分 | 25% |
| 超过35000元至55000元的部分 | 30% |
| 超过55000元至80000元的部分 | 35% |
| 超过80000元的部分 | 45% |
以上税率表仅供参考,具体的税务问题还需咨询专业的税务顾问或当地的税务机关。
总结
总的来说,参加KN057注射液药品试吃的补偿金计算需要综合考虑多个因素,而税务问题则需要根据当地的税法规定来判断。希望这篇文章能够帮助大家更好地理解补偿金的计算方式和税务问题,为参与药品试验提供一些参考。